
Uma perícia econômico-financeira e contábil realizada em uma controvérsia tributária demonstrou que diferenças quantitativas nos estoques de combustíveis não podem ser automaticamente interpretadas como omissão de operações ou irregularidade fiscal.
A controvérsia teve origem em uma fiscalização sobre a movimentação de etanol hidratado combustível. A análise fiscal identificou divergências entre os volumes de entrada, saída e estoque registrados pelo contribuinte e, a partir desse resultado, presumiu a existência de mercadorias adquiridas sem a correspondente documentação fiscal.
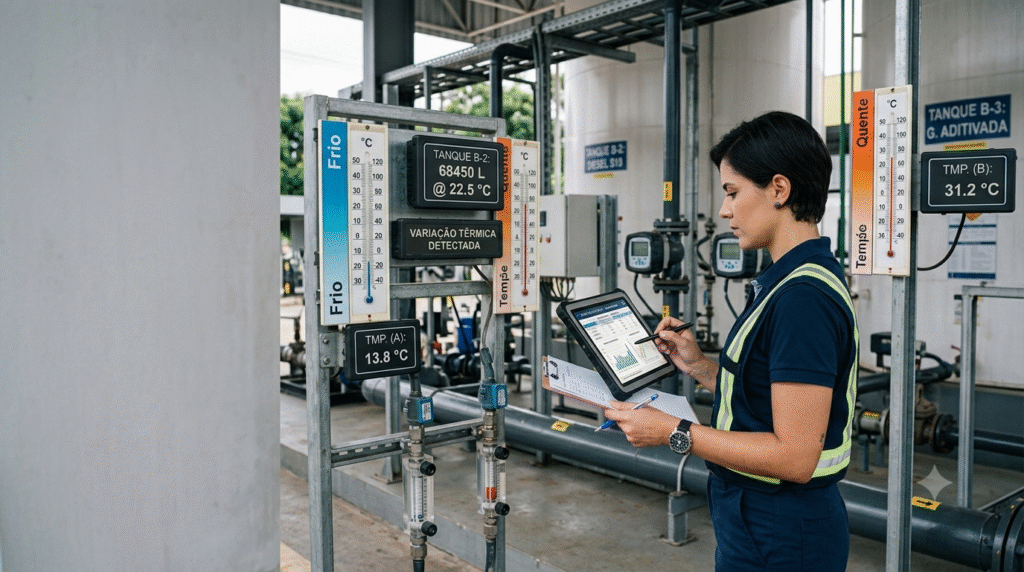
O trabalho pericial, entretanto, concluiu que a diferença decorreu principalmente da comparação entre volumes registrados segundo critérios distintos de temperatura. Enquanto parte dos controles de estoque utilizava a temperatura-padrão de 20°C, os documentos fiscais de saída registravam os volumes medidos à temperatura ambiente. Essa incompatibilidade metodológica produziu uma diferença aparente na movimentação do produto.
O que o Fisco constatou?
A fiscalização utilizou o levantamento quantitativo de estoque, metodologia baseada na comparação entre o estoque inicial, as entradas, as saídas e o estoque final. Em condições regulares, a movimentação deve manter o equilíbrio entre essas variáveis.
Quando a soma das saídas e do estoque final supera a soma das entradas e do estoque inicial, o resultado pode ser interpretado como indício de omissão de entrada de mercadorias. Com base nessa equação, a fiscalização apurou uma diferença de 180 mil litros de etanol hidratado combustível e a tratou como possível movimentação de mercadorias sem documentação fiscal.
O levantamento, contudo, comparou informações expressas em bases volumétricas diferentes. Os demonstrativos utilizados na fiscalização não realizaram os ajustes necessários para compatibilizar os volumes registrados à temperatura ambiente com aqueles controlados à temperatura-padrão de 20°C.
Essa distinção é relevante porque os combustíveis líquidos se expandem ou se contraem conforme as condições de temperatura. Assim, a mesma quantidade física de produto pode apresentar volumes diferentes dependendo do momento e das condições em que é medida.
O que a perícia constatou?
A perícia refez os cálculos mediante a uniformização dos critérios de mensuração. Para isso, as informações relativas às entradas, às saídas e aos estoques foram analisadas considerando uma única temperatura de referência.
Após esse ajuste, a diferença foi reduzida de 180 mil litros para aproximadamente 18 mil litros, correspondente a 0,08% do volume total movimentado. O percentual encontrado ficou significativamente abaixo do limite operacional de 0,6% considerado na análise técnica das variações de estoque de combustíveis.
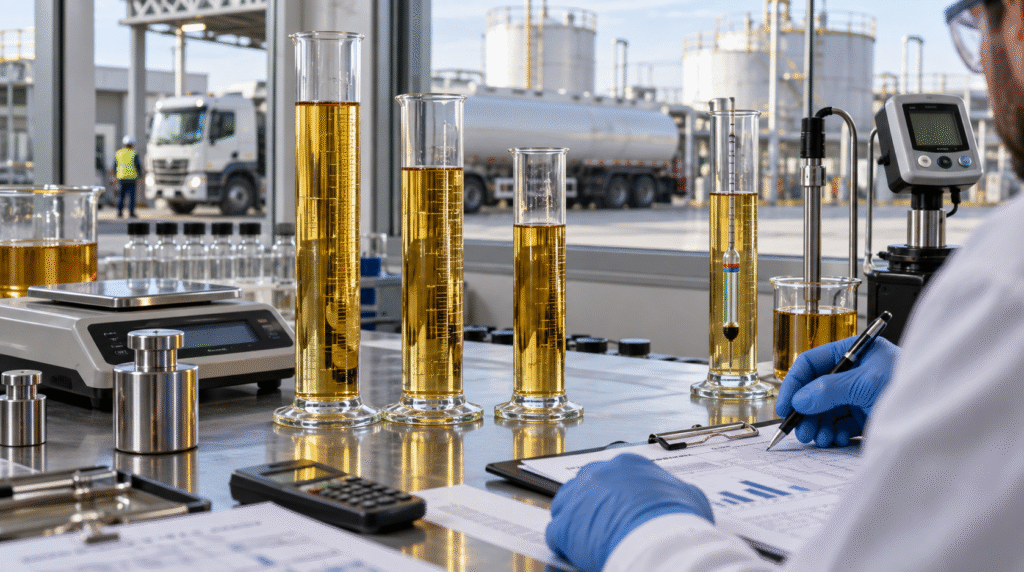
A análise demonstrou, portanto, que a diferença apontada pela fiscalização não correspondia necessariamente a uma movimentação física de mercadorias sem registro. O resultado havia sido influenciado pela comparação entre saídas faturadas à temperatura ambiente e registros de estoque expressos em litros equivalentes à temperatura de 20°C.
A perícia também identificou uma diferença relevante entre os resultados produzidos pelas duas metodologias. Enquanto o cálculo fiscal indicava uma inconsistência de aproximadamente 0,85%, a apuração realizada com critérios uniformes resultou em apenas 0,08%. A diferença de estoque não comprova omissão de emissão de NF-e e/ou omissão de movimentação de mercadorias.
A existência de uma diferença matemática no levantamento quantitativo pode justificar o aprofundamento da fiscalização. Entretanto, esse resultado, isoladamente, não comprova que tenham ocorrido entradas ou saídas de mercadorias sem a emissão da correspondente nota fiscal eletrônica.
No caso analisado, a perícia não identificou elementos materiais que confirmassem a suposta omissão. Não foram encontradas evidências como ausência de escrituração de documentos fiscais, pagamentos de fretes vinculados a aquisições não registradas, movimentações financeiras incompatíveis ou outros registros contábeis que demonstram a entrada de combustível sem documentação.
Também não foram identificadas análises complementares de livros fiscais ou de bases externas que permitissem confirmar indícios de operações omitidas. Os documentos relativos aos custos das mercadorias vendidas, aos registros de entradas, aos registros de saídas e aos inventários não foram suficientes para demonstrar a ocorrência efetiva de uma entrada irregular.
A conclusão foi de que a irregularidade havia sido presumida principalmente a partir do resultado da equação matemática para fins de controle de estoque. Não havia, contudo, outros elementos capazes de demonstrar a materialidade da infração.
Dessa forma, uma variação de estoque situada dentro dos limites técnicos e explicada pelas características físicas do produto não equivale, por si só, à omissão de emissão de NF-e ou à movimentação de mercadorias sem registro fiscal.
A importância da análise técnica
O caso evidencia a importância da perícia contábil e econômico-financeira em controvérsias que envolvem produtos sujeitos a alterações físicas naturais. A aplicação de uma fórmula matemática sem a compatibilização dos critérios utilizados para medir cada variável pode produzir resultados distorcidos.
A metodologia pericial envolveu classificação documental, conformidade fiscal perante a legislação do ICMS, análise de materialidade, conferência dos registros contábeis e elaboração de planilhas com fórmulas visíveis e rastreabilidade dos cálculos. O objetivo foi confrontar os resultados presumidos pela fiscalização com as operações efetivamente documentadas.
Ao aplicar uma base uniforme de temperatura, a perícia demonstrou que a diferença estava dentro dos limites operacionais considerados para o setor. Também concluiu que não havia elementos técnicos que permitissem associar a divergência a uma operação comercial não registrada.
A distribuição de combustíveis em larga escala está sujeita a perdas e ganhos volumétricos naturais. Alguns produtos apresentam maior volatilidade, enquanto outros são mais densos, o que torna indispensável a adoção de critérios técnicos adequados para a conciliação dos estoques.
A análise especializada permite distinguir uma diferença meramente matemática de uma irregularidade material. Para caracterizar uma omissão tributária, é necessário avaliar não apenas o resultado da equação de estoque, mas também os documentos fiscais, os registros contábeis, a movimentação financeira, os controles operacionais e as características físicas da mercadoria.
O Papel Estratégico da Assistência Técnica Processual
O caso analisado evidencia que autuações fiscais nem sempre refletem irregularidades reais, mas sim divergências metodológicas e variações físicas inerentes ao produto. É justamente nessa interface entre o direito tributário, a contabilidade e as especificidades técnicas do setor que a atuação da Tríade Consultoria se mostra indispensável.
A elaboração de pareceres técnicos e quesitos precisos orienta o trabalho pericial, demonstrando tecnicamente a inexistência de infração tributária e desconstruindo presunções fiscais equivocadas.
A bagagem de mais de duas décadas em perícias e assistência processual garante o domínio das complexidades regulatórias e fiscais, oferecendo segurança jurídica e suporte decisivo para a defesa do contribuinte, assegurando que a verdade material prevaleça e protegendo o patrimônio do cliente contra autuações indevidas.
Deixe um comentário